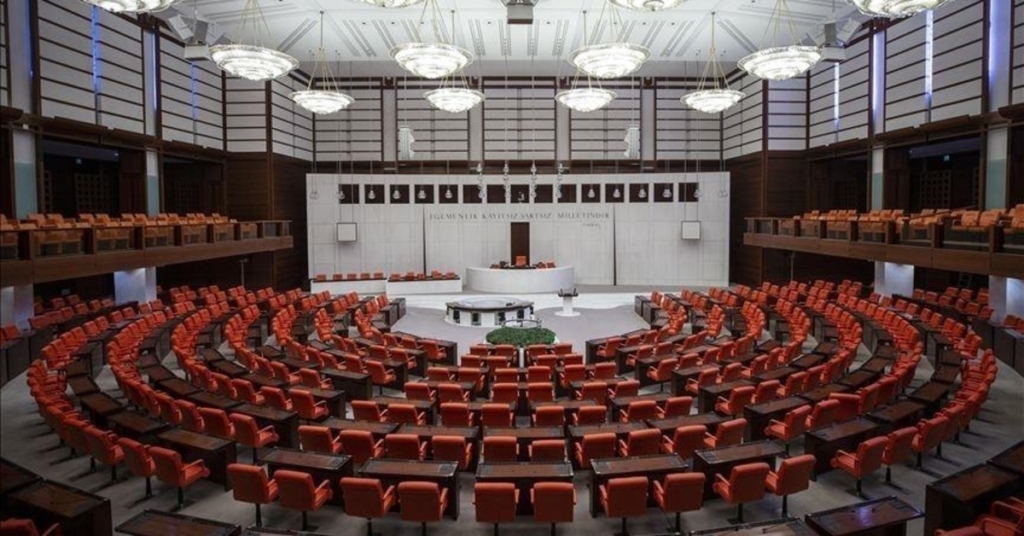
Türkiye Büyük Millet Meclisi (TBMM) Genel Kurulunda yapılan oylama ile Teknoloji Geliştirme Bölgeleri Kanunu’nda önemli değişiklikler gerçekleştirildi.
Yeni düzenlemeye göre, 31 Aralık 2028 tarihine kadar teknoloji geliştirme bölgelerinde görev alan AR-GE, tasarım ve destek personelinin brüt asgari ücretin 40 katını aşmayan kısımları üzerinden hesaplanan gelir vergisinde, Gelir Vergisi Kanunu’nda yer alan asgari ücret istisnası uygulanacak. Bu istisna, ilgili muhtasar beyanname üzerinden tahakkuk eden vergi tutarından düşülecek. Ayrıca, bu kapsamdaki ücretlerle ilgili düzenlenen belgelerin brüt asgari ücretin 40 katını aşmayan kısımları damga vergisinden muaf tutulacak. Söz konusu düzenleme, yayımlanmasını takiben sonraki ayın başında yürürlüğe girecek.
Endüstri Bölgeleri Kanunu’nda yapılan düzenlemeye göre, yeni endüstri alanlarının eklenmesi veya mevcut alanların çıkarılması sanayi ve teknoloji bakanlığının onayına tabi olacak ve bu karar Resmi Gazete’de yayımlanacak.
Özel Tüketim Vergisi Kanunu’nda gerçekleştirilen değişiklikle, yerli katkı oranı en az yüzde 40 olan binek otomobiller ve bazı ticari araçlar için ÖTV muafiyeti getirildi. Bu araçlar, sadece milli savunma ve iç güvenlik ihtiyaçları için kullanılmak üzere ilgili bakanlıklar tarafından satın alınabilecektir. İlgili kuruluşların ihtiyaçlarına uygun yerli üretim bulunmayan hafif ticari taşıtlar da bu uygulamadan faydalanacaktır.
Özel Tüketim Vergisi (ÖTV) matrahları için oranlar ile matrahların alt ve üst sınırları 3 katına kadar artırılabilecek veya sıfıra kadar indirilebilecektir. Ayrıca, binek otomobiller ve insan taşımak üzere üretilen diğer motorlu taşıtların motor silindir hacmi, menzil ve batarya kapasiteleri için farklı oranlar belirlenmesi Cumhurbaşkanına yetki verilecektir.
Fosil yakıtla çalışan binek otomobiller ile hibrit otomobillerin ÖTV matrah eşiklerinde ve oranlarında da değişiklik yapılacak. Motor silindir hacmi ve elektrik motor gücüne göre uygulanacak ÖTV oranları yüzde 80 ile yüzde 220 arasında değişiklik gösterecektir.
Ayrıca, azami yük kütlesi 3 bin 500 kilogramı geçmeyen arazi taşıtları için ÖTV oranı yüzde 50 olarak belirlenmiştir.
Sıvılaştırılmış Petrol Gazları (LPG) Piyasası Kanunu ve Elektrik Piyasası Kanununda yapılan değişiklikle, dağıtıcılar, herhangi bir dağıtıcıdan toptan LPG alımı gerçekleştirebilecek ancak bu LPG’yi başka bir dağıtıcıya satamayacak. Bu uygulama, 1 Ocak 2026 tarihinde yürürlüğe girecek.
Boş kapasiteye sahip depolama lisansı sahipleri, depolama taleplerini karşılamakla yükümlü olacak. Bu yükümlülüklere ilişkin ilke ve esaslar, Enerji Piyasası Düzenleme Kurumu tarafından belirlenecek yönetmelikte yer alacaktır. Depolama tarifeleri lisans sahipleri tarafından hazırlanacak ve Enerji Piyasası Düzenleme Kurulu onayına sunulacaktır.
Dağıtıcıların, LPG alımına ilişkin düzenlemelere uymaması durumunda idari para cezası uygulanacak ve iki yıl içinde tekrar eden ihlallerde lisans iptali söz konusu olacaktır. Bu hüküm de 1 Ocak 2026 tarihinde yürürlüğe girecek.
Yatırım teşvikleri
Kurumlar Vergisi Kanunu’nda yapılan değişiklikle, verimli yatırımlar için indirimli kurumlar vergisi uygulanacak. Bu indirim, en fazla 10 hesap dönemi boyunca ve yüzde 60 oranında olacak. Yatırıma katkı tutarları, kazanç bulunmayan dönemlerde dikkate alınmayacaktır.
Yatırıma katkı oranı, indirimli kurumlar vergisi tahsilinden vazgeçilen vergi ile toplam yatırım tutarına bölünerek hesaplanacak. Yatırımın tamamlanması şartıyla, indirimli vergi uygulanan kısmı hariç kalan tutar, yeniden değerleme oranında artırılarak dikkate alınacaktır.
Cumhurbaşkanı, illeri ve ilçeleri gruplandırarak yatırım teşvik konularında belirlemelerde bulunma yetkisine sahip olacak. Teşvik oranları, yüzde 50’yi geçmeyecek şekilde belirlenecek.
Yatırım teşvik belgesi kapsamında hesaplanan yatırıma katkı tutarına mahsuben, toplam yatırıma katkının yüzde 50’sini geçmeyecek şekilde indirimli vergi uygulaması yapılabilecek. Cumhurbaşkanına, yatırım harcamalarının sınırlanması gibi yetkiler verilecektir.
Bu düzenleme, 16 Haziran 2025’ten önce başvurusu yapılmış ve reddedilmemiş olan yatırım teşvik belgeleri dışında, yayımlanma tarihinden itibaren geçerli olacaktır.
AR-GE ve destek personeline yönelik istisna tutarları
Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun’da yapılan değişiklikle, AR-GE ve destek personeli için vergi stopajı teşviği düzenlemesi güncellenecek. Bu kapsamda, brüt asgari ücretin 40 katını aşmayan kısımlar üzerinden hesaplanan gelir vergisi, doktoralı ve yüksek lisanslı personel için belirli oranlarda indirimli uygulanacaktır.